뉴스에 자주 나오는 본인 월 8만 원, 서울시 월 2만 원, 최대 1,640만 원은 확정된 사업 조건이 아닙니다. 지방선거 공약에서 제시된 구상입니다. 서울에 사는 40~50대라도 지금 정보만으로는 가입 대상인지 판단할 수 없습니다.
- 서울시는 자산형성 지원 기간을 최대 3년에서 최대 10년으로 늘리는 개정안을 입법예고했습니다.
- 월 8만 원 납입과 서울시 월 2만 원 지원은 공약 단계에서 나온 숫자입니다.
- 가입 나이, 소득·재산 기준, 신청일, 실제 지원액은 아직 공개되지 않았습니다.
연금이라는 이름인데 실제로는 어떤 제도일까?
서울형 낀세대 연금은 국민연금처럼 국가가 매달 정해진 돈을 지급하는 제도와는 다릅니다. 본인이 일정 금액을 저축하면 서울시가 돈을 보태 함께 쌓는 자산형성 지원 방식에 가깝습니다.
매칭 저축이라는 말도 어렵게 볼 필요는 없습니다. 내가 돈을 넣을 때 서울시가 약속된 금액을 함께 적립하는 구조입니다. 모은 돈은 국민연금을 받기 전 소득이 줄어드는 시기에 나눠 받는 방향이 거론되고 있습니다.
공약 단계에서는 개인형퇴직연금인 IRP 방식이 언급됐습니다. IRP는 퇴직금이나 개인 돈을 넣어 노후에 꺼내 쓰는 계좌입니다. 다만 낀세대 연금에 실제로 어떤 계좌를 쓰고, 몇 살부터 얼마씩 받을지는 아직 결정되지 않았습니다.
‘낀세대’는 청년 지원 대상에서는 벗어났지만 노인 지원을 받기에는 이른 40~50대를 가리킵니다. 퇴직이나 소득 감소 시점과 국민연금 수령 시점 사이에 생기는 공백을 줄이려는 것이 제도의 취지입니다. 명칭 역시 현재는 가칭입니다.
서울시가 확정한 내용은 어디까지일까?
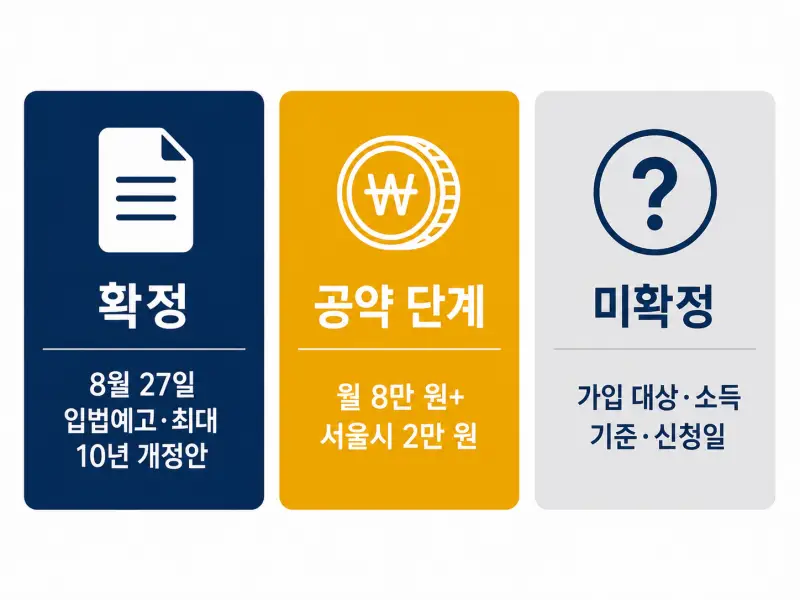
서울시는 2026년 8월 27일 「서울특별시 주민생활안정 지원에 관한 조례 시행규칙」 일부개정규칙안을 입법예고했습니다. 입법예고는 규칙을 바꾸기 전에 내용을 공개하고 시민 의견을 받는 절차입니다. 의견은 9월 16일까지 받습니다.
| 확인 항목 | 공개된 내용 | 뜻 |
|---|---|---|
| 시행규칙 개정안 | 2026년 8월 27일 입법예고 | 아직 확정·공포된 규칙은 아님 |
| 지원 가능 기간 | 최대 3년에서 최대 10년으로 늘리는 안 | 장기 지원의 근거를 마련하는 단계 |
| 시행규칙상 지원 범위 | 가구당 월 30만 원 범위 유지 | 낀세대 연금의 실제 월 지원액은 아님 |
| 보건복지부 협의 | 진행 중 | 대상과 금액이 달라질 수 있음 |
| 신청 | 모집 공고 없음 | 접수처와 필요 서류도 아직 없음 |
여기서 월 30만 원을 낀세대 연금 지원액으로 읽으면 안 됩니다. 시행규칙에 마련된 자산형성 지원금의 최대 범위일 뿐입니다. 실제 매칭 금액은 별도 사업안과 예산이 나와야 알 수 있습니다.
월 8만 원·2만 원·1,640만 원은 무슨 숫자일까?
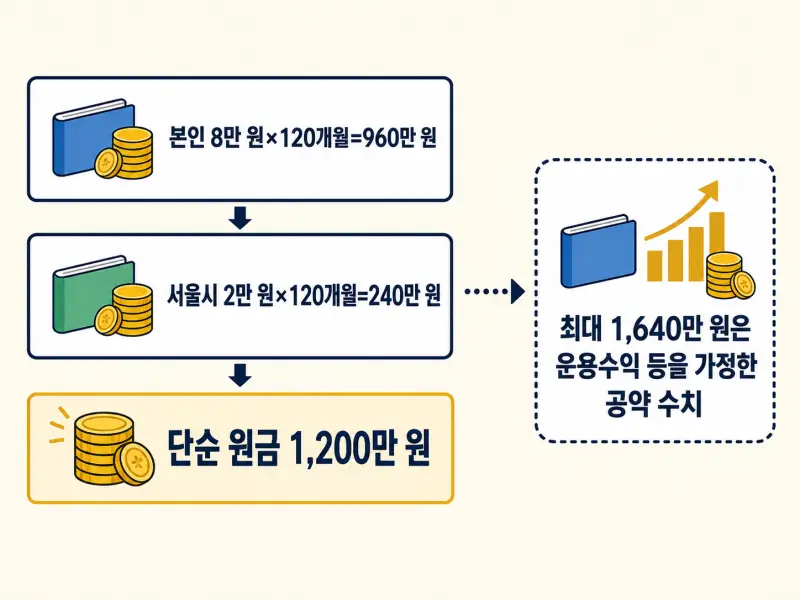
세 숫자는 지방선거 공약에서 제시된 설계안입니다. 도입 방향을 이해하는 참고는 되지만, 지금 그대로 가입하거나 지급받을 수 있는 조건은 아닙니다.
- 본인이 매달 8만 원을 10년 동안 저축
- 서울시가 매달 2만 원을 추가 적립
- 지원 대상 규모 20만 명
- 운용수익 등을 더한 만기 적립액 최대 1,640만 원
이 조건을 단순 계산하면 본인 저축액은 8만 원×120개월로 960만 원입니다. 서울시 지원금은 2만 원×120개월로 240만 원입니다. 둘을 합친 원금은 1,200만 원입니다.
최대 1,640만 원은 원금보다 440만 원 많습니다. 공약에서 운용수익 등을 반영해 제시한 최대치이므로 보장 금액으로 볼 수 없습니다. 수익률과 수령 기간이 정해지지 않은 만큼 ‘매달 얼마를 받는다’는 계산도 아직은 할 수 없습니다.
서울에 사는 40~50대면 대상이 될까?
가장 궁금한 부분이지만 답은 아직 나오지 않았습니다. 서울시민을 위한 제도로 추진되고 있다는 방향만 공개됐을 뿐, 거주 기준일이나 가입 연령은 정해지지 않았습니다.
일부 기사에는 40~55세가 등장하지만 서울시는 확정된 연령이 아니라고 밝혔습니다. ‘4050’이라는 표현만 보고 대상이라고 단정해서는 안 됩니다.
- 가입할 수 있는 나이와 서울 거주 기준
- 본인 또는 가구의 소득·재산 기준
- 근로 여부와 국민연금 가입 조건
- 본인 납입액과 서울시 매칭 금액
- 모집 인원과 중도해지 조건
- 수령을 시작하는 나이와 지급 기간
제가 지금 확인한다면 기사에 나온 나이보다 서울시 공식 모집 공고가 나왔는지부터 보겠습니다. 공고 전에는 누구도 개인의 자격을 정확히 판정할 수 없습니다.
복지부 협의를 거치면 무엇이 달라질 수 있을까?
지방자치단체가 새로운 복지제도를 만들거나 기존 제도를 바꿀 때는 보건복지부와 미리 협의합니다. 비슷한 제도와 겹치지 않는지, 지원 대상과 방식이 적절한지, 예산을 감당할 수 있는지 등을 조율하는 절차입니다.
이 과정에서 가입 연령과 소득 기준, 매칭 금액, 모집 규모가 조정될 수 있습니다. 예산 편성 결과에 따라 시작 시기도 달라질 수 있습니다. 그래서 지금 단계는 ‘시행 확정’보다 도입 추진 중이라고 표현하는 편이 맞습니다.
희망두배 청년통장과 같은 조건일까?
방식만 참고할 수 있을 뿐 조건은 다릅니다. 현재 운영 중인 희망두배 청년통장은 근로 청년이 월 15만 원을 저축하면 서울시가 같은 금액을 적립합니다. 2년이면 720만 원, 3년이면 1,080만 원이 쌓이고 이자는 별도입니다.
낀세대 연금도 본인 저축에 서울시가 돈을 보탠다는 뼈대는 비슷합니다. 그러나 청년통장의 1대1 매칭이나 소득 기준, 신청 방법이 그대로 적용된다는 근거는 없습니다. 공약에서 제시된 8만 원과 2만 원부터 이미 1대1 구조가 아닙니다.
신청 전 지금 할 수 있는 일은 무엇일까?
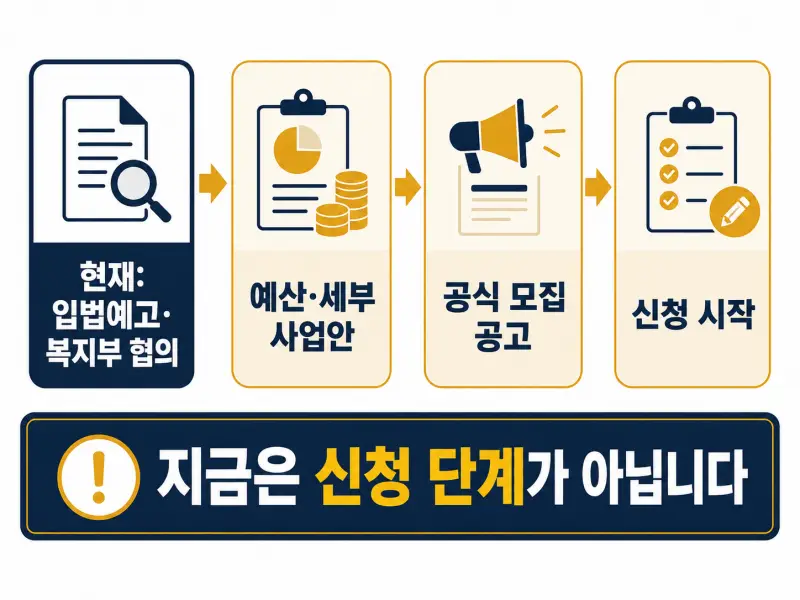
-
신청 페이지를 찾기보다 모집 여부를 확인합니다
2026년 9월 2일 기준 낀세대 연금 신청 페이지와 접수 기간은 없습니다. 제출 서류도 공개되지 않았습니다. -
개정안에 의견이 있다면 9월 16일까지 냅니다
찬성·반대 여부와 이유, 성명, 주소, 전화번호를 적어 서울시 법무행정서비스, 이메일([email protected]), 등기우편으로 제출할 수 있습니다. 우편 주소는 서울특별시 중구 세종대로 110 본청 4층 복지정책과입니다. -
다음 발표는 서울시 공식 채널에서 봅니다
규칙 개정 진행은 서울시 법무행정서비스에서, 세부 사업안과 모집 공고는 서울시 복지 분야 누리집과 보도자료에서 확인할 수 있습니다. -
공고가 나오면 금액보다 자격부터 확인합니다
가입 연령, 거주 기준일, 소득·재산 조건을 먼저 보고 본인 납입액, 매칭 금액, 수령 방식과 중도해지 조건을 차례로 확인하면 됩니다.
아직은 가입 조건을 기다려야 합니다
2026년 9월 2일 현재 서울형 낀세대 연금은 제도 근거를 마련하는 단계입니다. 복지부 협의와 예산 편성 뒤 세부안이 나오면 대상, 금액, 수령 시기, 시행 일정이 달라질 수 있습니다. 지금은 공약 수치보다 서울시 공식 모집 공고를 기준으로 보는 것이 정확합니다.
확인 출처: 서울시 법무행정서비스 시행규칙 일부개정규칙안 입법예고, 서울시 복지 분야 누리집 희망두배 청년통장, 보건복지부 사회보장제도 신설·변경 협의제도 개편방안, 서울시 설명을 인용한 연합뉴스 보도
이후 서울시의 규칙 공포와 사업 공고에 따라 내용이 달라질 수 있습니다.