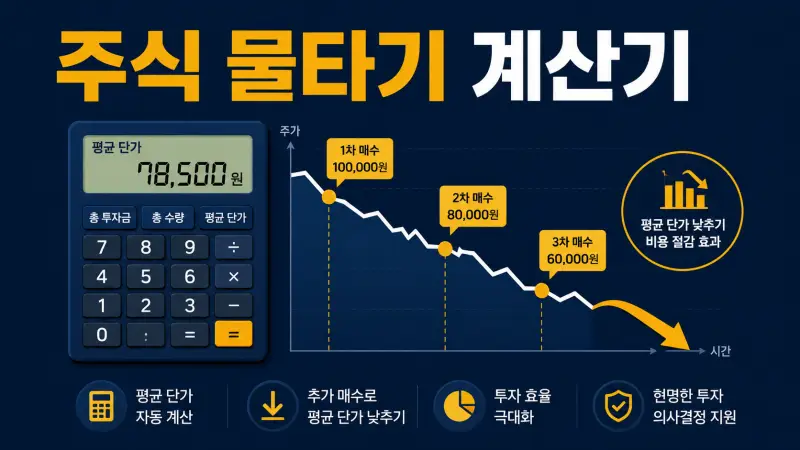
추가 매수 후 평단가·손실률·본전 매도가를 이 페이지 안에서 바로 계산해 보세요.
계좌에 파란불이 켜진 채 “얼마를 더 사면 평단이 얼마까지 내려갈까” 고민 중이라면, 주식 물타기 계산기로 1분 안에 답을 확인할 수 있습니다.
아래 계산기에 ①기존 보유 수량 ②기존 평단가 ③추가 매수 가격 ④추가 수량, 네 가지 숫자만 넣으면 새 평단가와 예상 손실률이 바로 나옵니다. 현재가까지 입력하면 수수료와 거래세를 반영한 본전 매도가(딱 본전이 되는 판매 가격)도 함께 계산됩니다.
여기서 말하는 물타기란, 내가 산 가격보다 주가가 내려갔을 때 주식을 더 사서 평균 매수 가격(평단가)을 낮추는 방법입니다. 다만 평단가가 낮아진다고 무조건 유리한 것은 아니기 때문에, 이 글에서는 계산기 사용법과 함께 돈이 얼마나 더 필요해지는지, 어떤 종목에서는 물타기를 피해야 하는지까지 순서대로 정리했습니다.
주식 물타기 계산기 바로 사용하기
설치나 엑셀 파일 다운로드 없이 이 자리에서 바로 쓸 수 있습니다. 숫자를 입력하고 계산하기 버튼을 누르면 됩니다.
수량과 가격을 모두 숫자로 입력해 주세요.
※ 본전 매도가 = 총 매수금(매수 수수료 포함)을 매도 수수료·거래세를 떼고도 회수할 수 있는 최소 판매 가격입니다. 거래세는 매도할 때 판매 금액에 붙는 비용이므로 평단가 자체가 아니라 본전 매도가에 반영했습니다.
목표 평단가는 ‘추가 매수 가격보다 높고, 기존 평단가보다 낮게’ 입력해야 계산할 수 있습니다.
※ 계산상 필요한 최소 수량입니다. 소수점은 올림 처리했습니다.
입력값은 왜 이렇게 구성했을까요?
평단가만 구하려면 앞의 네 칸이면 충분합니다. 하지만 손실률은 현재가를 알아야 계산할 수 있고, 실제 계좌에서 본전이 되는 가격은 수수료와 거래세를 떼고 계산해야 맞습니다.
인터넷에 돌아다니는 구형 엑셀 파일 중에는 예전 세율 기준이라 실제 MTS(모바일 증권 앱) 계좌 금액과 오차가 나는 경우가 있어, 이 계산기에는 세율 칸을 직접 두었습니다.
평단가 계산 공식과 손으로 푸는 예시
계산기가 하는 일은 사실 하나입니다. 산 가격과 산 수량을 '가중평균'이라는 방식으로 섞는 것입니다. 어려운 말 같지만, 풀어 쓰면 "쓴 돈 전부 ÷ 산 주식 전부"입니다.
- 새 평단가 = (기존 평단가 × 기존 수량 + 추가 매수 가격 × 추가 수량) ÷ (기존 수량 + 추가 수량)
예를 들어 10만 원에 100주를 샀는데 주가가 7만 원까지 내려왔다고 해 보겠습니다. 여기서 7만 원에 100주를 더 사면 이렇게 됩니다.
| 구분 | 가격 | 수량 | 금액 |
|---|---|---|---|
| 기존 매수 | 100,000원 | 100주 | 1,000만 원 |
| 추가 매수 | 70,000원 | 100주 | 700만 원 |
| 합계 | 새 평단 85,000원 | 200주 | 1,700만 원 |
1,700만 원 ÷ 200주 = 85,000원. 평단가가 10만 원에서 8만 5천 원으로 내려왔습니다. 현재가가 7만 원이라면 손실률은 -30%에서 약 -17.6%로 줄어든 것처럼 보입니다. 다만 여기에는 중요한 함정이 하나 있는데, 아래 분할 물타기 시나리오에서 숫자로 확인하겠습니다.
하락률별 본전 회복에 필요한 상승률
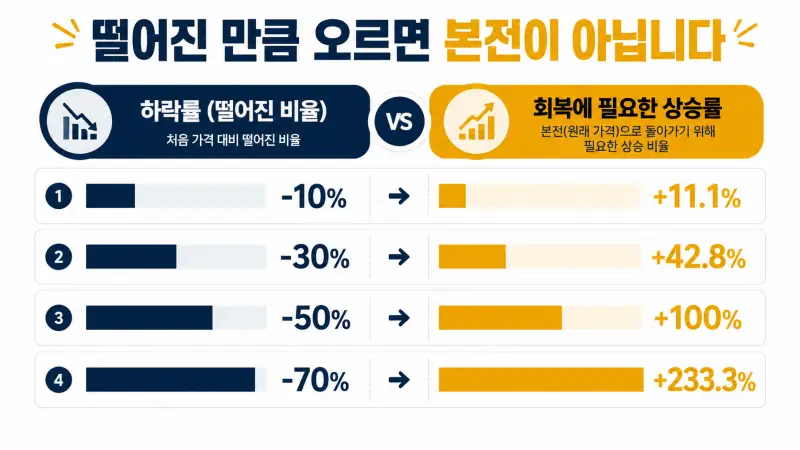
사람들이 물타기 계산기를 두드리는 수학적인 이유가 여기에 있습니다. 주가는 떨어진 만큼만 오르면 본전이 아닙니다. 떨어진 비율보다 훨씬 더 많이 올라야 본전이 됩니다.
| 하락률 | 본전 회복에 필요한 상승률 |
|---|---|
| -10% | +11.1% |
| -30% | +42.8% |
| -50% | +100.0% |
| -70% | +233.3% |
왜 이럴까요? 100만 원이 50만 원이 되면 50% 하락입니다. 그런데 50만 원이 다시 100만 원이 되려면 두 배, 즉 100%가 올라야 합니다. 줄어든 돈을 기준으로 다시 계산하기 때문입니다. 그래서 하락 폭이 클수록 평단가를 낮춰 필요한 상승률을 줄이려는 수요가 생기고, 그 판단을 돕는 도구가 바로 물타기 계산기입니다.
수수료·거래세까지 반영한 '본전 매도가' (2026년 기준)
계산기에서 평단가와 함께 본전 매도가를 보여 주는 이유가 있습니다. 평단가와 같은 가격에 팔면 본전일 것 같지만, 실제로는 팔 때 수수료와 세금이 빠져나가기 때문에 평단가보다 조금 더 높은 가격에 팔아야 진짜 본전입니다.
2026년 1월 1일 이후 매도(양도)분 기준으로, 국내 주식을 팔 때 붙는 세금은 다음과 같이 정리됩니다.
| 시장 | 매도 시 세금 | 합계 |
|---|---|---|
| 코스피 | 증권거래세 0.05% + 농어촌특별세 0.15% | 0.20% |
| 코스닥 | 증권거래세 0.20% | 0.20% |
여기에 증권사 매매 수수료(증권사·계좌 유형마다 다름)가 살 때와 팔 때 각각 붙습니다. 금액이 작을 때는 큰 차이가 없지만, 물타기로 투자 금액이 커질수록 이 비용이 평단가와 실제 탈출 가격 사이의 오차를 만듭니다. 그래서 이 글의 계산기는 "세후 평단가"라는 애매한 표현 대신, 수수료·거래세를 반영한 본전 매도가를 따로 계산해서 보여 줍니다.
분할 물타기 시나리오, 돈이 이렇게 불어납니다
물타기의 진짜 위험은 계산기 결과 화면에 잘 드러나지 않습니다. 평단가는 예쁘게 내려가지만, 필요한 자금이 눈덩이처럼 불어난다는 점입니다. 아까의 예시를 2차 물타기까지 이어가 보겠습니다.
| 단계 | 매수 가격 | 매수 수량 | 투입 금액 | 누적 투자금 | 평단가 |
|---|---|---|---|---|---|
| 최초 매수 | 100,000원 | 100주 | 1,000만 원 | 1,000만 원 | 100,000원 |
| 1차 물타기 | 80,000원 | 100주 | 800만 원 | 1,800만 원 | 90,000원 |
| 2차 물타기 | 60,000원 | 200주 | 1,200만 원 | 3,000만 원 | 75,000원 |
평단가는 10만 원에서 7만 5천 원으로 25% 내려갔습니다. 그런데 투자금은 1,000만 원에서 3,000만 원으로 3배가 됐습니다. 평단가를 확실히 낮추려면 매번 이전보다 더 큰 돈을 넣어야 하기 때문입니다. 만약 여기서 주가가 한 번 더 떨어지면, 손실률 숫자는 작아 보여도 잃는 돈의 크기는 처음보다 훨씬 커집니다.
저도 삼성전자가 어제부터 계속 하락하고 있는데 상황 보면서 물타기를 하고 있습니다. 물을 타고 주가는 떨어지고 돈의 크기는 점점 커지고 있습니다. 하지만 저는 기다려보려고 합니다.
그래서 물타기 계산기를 쓸 때는 "평단이 얼마가 되나"만 보지 말고, "추가 하락이 한 번 더 오면 내가 감당할 수 있는 금액인가"를 먼저 계산해 보는 것이 순서입니다. 위의 계산기에서 현재가 칸에 지금 가격이 아니라 '더 떨어졌을 때의 가격'을 넣어 보면, 최악의 경우 손실률을 미리 볼 수 있습니다.
물타기하면 손실이 커지는 종목 체크리스트
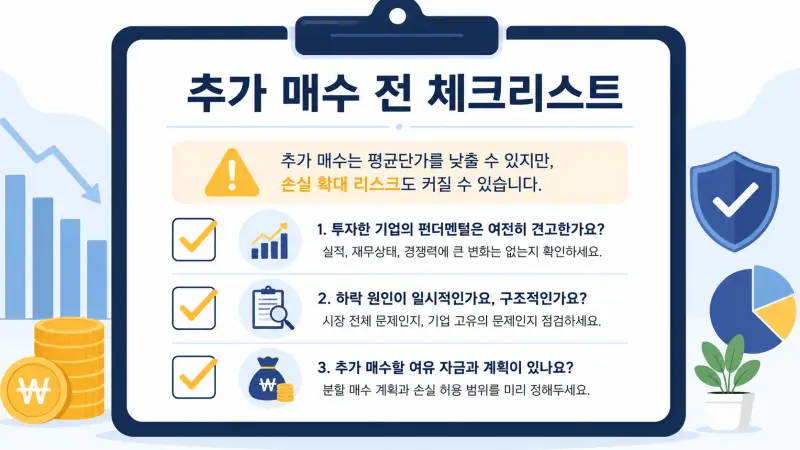
계산기는 숫자를 알려 줄 뿐, 그 종목에 물을 타도 되는지는 알려 주지 않습니다. 상위에 노출된 계산기 소개 글 대부분이 빠뜨리는 부분이 바로 이 지점입니다. 아래에 해당하는 종목이라면 추가 매수 전에 한 번 더 멈춰서 생각해 보세요.
- 거래량 없이 계속 흘러내리는 종목 — 사려는 사람이 없어 조금만 팔아도 가격이 밀리는 상태입니다. 평단을 낮춰도 반등의 힘 자체가 약합니다.
- 이동평균선이 역배열(데드크로스)로 계속 유지되는 종목 — 단기 평균 가격이 장기 평균 가격 아래에 계속 머무는, 내리막 추세가 굳어진 모양입니다.
- 회사의 기초 체력(실적·재무)이 나빠지고 있는 종목 — 주가 하락의 이유가 '일시적 분위기'가 아니라 '회사 자체'라면, 물타기는 손실 금액만 키울 수 있습니다.
반대로 회사에는 문제가 없는데 시장 전체가 눌리면서 같이 내려온 경우라면, 계산기로 자금 계획을 세운 뒤 나눠서 접근하는 전략을 검토해 볼 수 있습니다. 어느 쪽이든 계산기 → 종목 점검 → 자금 확인의 순서를 지키는 것이 손실을 키우지 않는 방법입니다.
물타기 vs 손절 후 재매수, 판단 기준
물타기 계산기를 두드리다 보면 자연스럽게 이런 질문이 따라옵니다. "차라리 지금 팔고, 더 떨어진 뒤에 다시 사는 게 낫지 않을까?" 정답이 정해져 있는 문제는 아니지만, 판단의 기준은 앞의 체크리스트와 같습니다.
- 추세와 거래량 : 내리막 추세가 굳어져 있고 거래량도 마른 상태라면, 평단을 낮추는 것보다 비중을 줄이는 선택이 방어적입니다.
- 회사의 실적 : 하락의 원인이 회사 실적 악화라면 '버티기'의 근거가 약해집니다. 반대로 실적은 유지되는데 가격만 내려온 경우라면 분할 접근을 검토할 여지가 생깁니다.
- 내 자금 상황 : 추가 하락 시 한 번 더 대응할 여유 자금이 없다면, 지금의 물타기가 마지막 카드가 됩니다. 마지막 카드는 아껴 두는 편이 안전합니다.
한 번에 크게 물을 타는 것과 두세 번에 나누어 사는 것을 비교하면, 나눠 사는 쪽이 자금이 한 번에 소진되는 위험을 줄여 줍니다.
다만 위의 시나리오 표에서 봤듯 나눠 살수록 총 필요 자금은 커지므로, 시작 전에 몇 차까지, 총 얼마까지라는 한도를 계산기로 미리 정해 두는 것이 좋습니다. 투자에는 답이 없지만 본인 판단을 높이기 위해서 다양한 방법을 사용해야 합니다.
자주 묻는 질문
Q. 물타기를 하면 무조건 탈출이 빨라지나요?
Q. 평단은 낮아졌는데 왜 총 손실금은 더 커질 수 있나요?
Q. 코인(가상자산) 평단가도 이 계산기로 계산할 수 있나요?
Q. 증권사 앱(MTS)에도 물타기 계산 기능이 있나요?
Q. 주가가 오를 때 더 사는 '불타기'도 계산되나요?
Q. ETF·레버리지 상품도 같은 방식으로 물타기해도 되나요?
계산기보다 중요한 건 순서입니다
① 계산기로 새 평단가·본전 매도가 확인 → ② 종목 위험 신호 체크 → ③ 추가 하락까지 버틸 자금 확인. 이 세 단계를 거친 물타기와 감으로 하는 물타기는 결과가 다릅니다. 이 페이지를 즐겨찾기해 두고, 추가 매수 전에 1분만 계산해 보세요.
이 글은 일반적인 정보 제공을 목적으로 하며, 특정 종목의 매수·매도를 권유하지 않습니다. 세율·수수료 등은 시점과 조건에 따라 달라질 수 있으므로 실제 거래 전 증권사 및 국세청·기획재정부 등 공식 자료를 확인하시기 바랍니다. 모든 투자 판단의 책임은 투자자 본인에게 있습니다.