환전 판단 가이드지금 환전해도 되는지 고민된다면, 시세보다 먼저 봐야 할 기준이 있습니다.
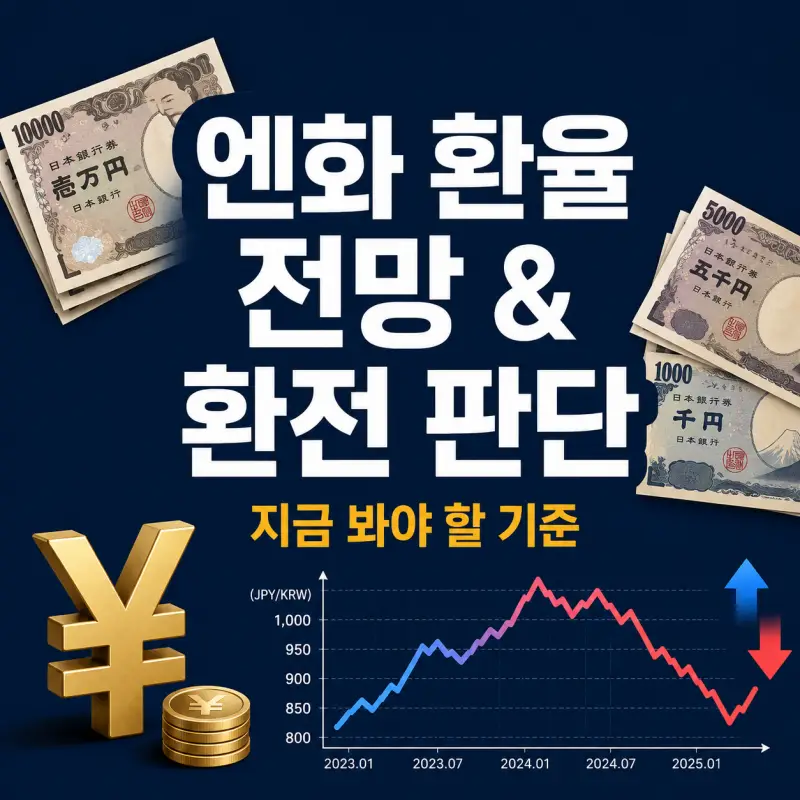
엔화 환율은 최근 100엔당 대략 910~950원 사이에서 움직이고 있습니다. 지금 환전 여부는 “환율이 오를까 내릴까”를 맞히는 게 아니라 내 일정 · 우대율 · 환전 방식 세 가지로 판단하는 쪽이 훨씬 현실적입니다. 이 기준대로 보면 오늘 환전해도 되는지, 나눠서 하는 게 나은지 스스로 결정할 수 있습니다.
일본 여행을 앞두고 환율 앱을 하루에도 몇 번씩 열어보게 되는데, 숫자만 보고 있으면 오히려 결정이 더 어려워집니다. 저라면 시세 확인은 하루 한 번으로 줄이고, 아래 기준부터 순서대로 점검합니다.
오늘 엔화 환율, 어디서 어떤 숫자를 봐야 할까?
포털에 “엔화 환율”을 치면 가장 먼저 나오는 숫자는 대부분 매매기준율입니다. 은행이 외화를 사고팔 때 기준으로 삼는 중간값이라서, 실제로 내가 환전 창구나 앱에서 받는 환율과는 차이가 납니다.
그래서 환전을 앞두고 있다면 봐야 할 숫자는 매매기준율이 아니라 “현찰 살 때” 환율입니다. 같은 날이라도 이 두 숫자는 다르고, 그 차이가 곧 은행이 가져가는 몫입니다. 시세 확인은 주거래 은행 앱이나 서울외국환중개 고시를 기준으로 보면 되고, 뉴스 기사 속 환율은 기사 작성 시점 값이라 몇 시간만 지나도 달라질 수 있습니다.
- 포털 첫 화면 숫자 = 매매기준율 (실제 환전가 아님)
- 여행 환전이라면 “현찰 살 때” 환율이 내 기준
- 최근 엔화 환율은 100엔당 910~950원대 흐름 [확인 필요: 당일 고시]
같은 시각인데 은행마다 엔화 환율이 다른 이유는 뭘까?
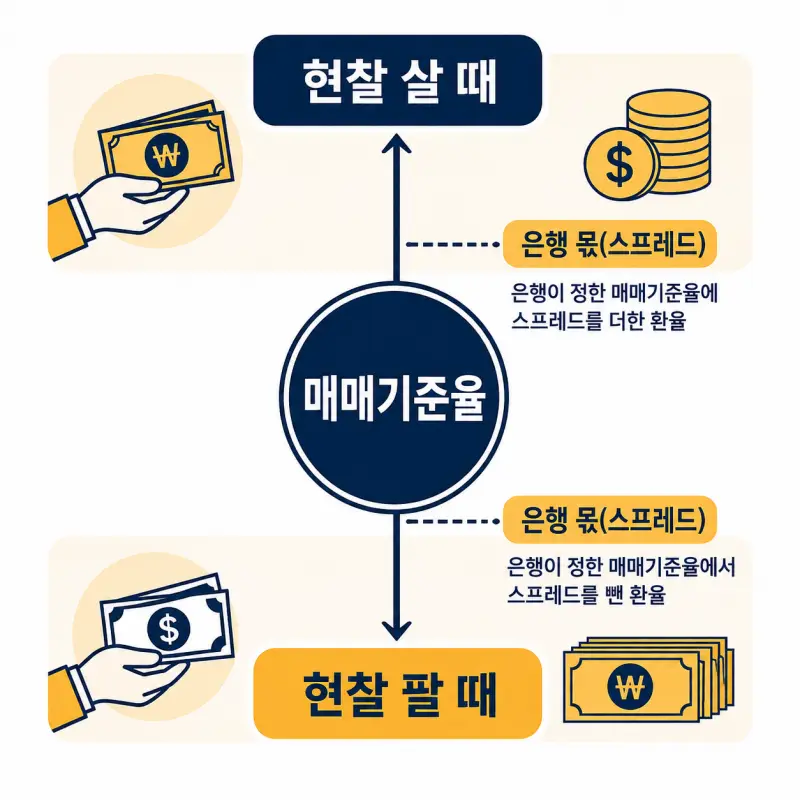
같은 시각에 A은행과 B은행 앱을 열어보면 엔화 환율이 미묘하게 다릅니다. 환율 자체가 다른 게 아니라, 매매기준율 위에 은행별로 붙이는 환전 수수료(스프레드)와 우대율이 다르기 때문입니다.
| 구분 | 의미 | 확인 포인트 |
|---|---|---|
| 매매기준율 | 은행 간 거래 기준이 되는 중간값 | 포털·뉴스에 나오는 숫자 |
| 현찰 살 때 | 내가 엔화 지폐를 살 때 적용 | 매매기준율보다 높음 |
| 현찰 팔 때 | 남은 엔화를 원화로 바꿀 때 적용 | 매매기준율보다 낮음 |
| 우대율 | 스프레드를 깎아주는 비율 | 은행·채널·이벤트마다 다름 |
비교해보면, 환율이 몇 원 움직이는 것보다 우대율 차이가 실수령 금액에 더 크게 작용하는 경우가 많습니다. 예를 들어 우대율 50%와 90%는 같은 시세에서도 체감 환율이 달라집니다. 그래서 저는 “언제 환전할까”를 고민하기 전에 “어디서, 어떤 우대율로 환전할까”부터 정해두는 편입니다.
엔화 환율 계산, 100엔 단위에서 헷갈리는 부분
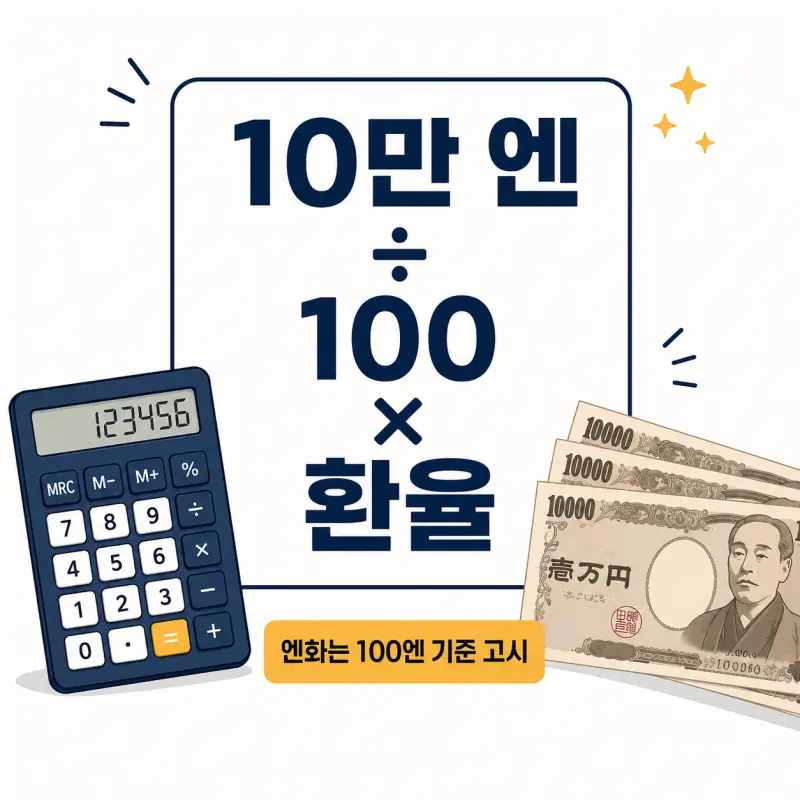
엔화 환율 계산에서 제일 자주 나오는 실수는 100엔 단위를 놓치는 겁니다. 달러는 1달러 기준으로 고시되는데, 엔화는 100엔 기준으로 고시됩니다. “엔화 환율 930원”이라는 말은 1엔이 930원이라는 뜻이 아니라 100엔이 930원이라는 뜻입니다.
-
여행 예산을 엔화로 정한다
예: 3박 4일 경비로 10만 엔이 필요하다고 가정합니다.
-
엔화 금액 ÷ 100 × 고시 환율
10만 엔 ÷ 100 × 930원 = 93만 원. 여기서 930원은 계산 예시용 가정값입니다.
-
“현찰 살 때” 환율로 다시 계산한다
매매기준율로 계산하면 실제 결제액보다 적게 잡힙니다. 반드시 현찰 살 때 환율 기준으로 예산을 잡아야 오차가 없습니다.
-
우대율 적용 후 금액을 최종 확인한다
은행 앱 환전 화면에서 우대율 적용가가 자동 표시되니, 그 숫자를 최종 예산으로 씁니다.
일본 현지에서 물건값을 원화로 어림할 때도 같은 방식이 쓰입니다. 100엔당 930원 흐름이라면, 엔화 가격에 대략 9.3을 곱하면 원화 감이 옵니다. 편의점에서 500엔짜리를 집었다면 4,600원 정도라고 보면 되는 식입니다.
엔화 환율 전망, 어디까지 참고해야 할까?
엔화 환율 전망을 볼 때 지금 기준으로 확인되는 큰 흐름은 이렇습니다. 일본은행(BOJ)은 기준금리를 1%로 유지하고 있는데, 이는 1995년 이후 가장 높은 수준이고 올해 6월 금리 인상 이후의 결정입니다. 그런데도 엔화는 달러 대비 약세 압력을 받아왔고, 에너지 가격과 미국·일본 금리 차이가 그 배경으로 자주 언급됩니다.
“일본이 금리를 올리면 엔화가 오른다”는 공식이 뉴스에 자주 나오지만, 실제 환율은 미국 금리, 에너지 가격, 일본 정부의 시장 개입 여부까지 얽혀 움직입니다. 방향을 맞히는 건 전문가들 사이에서도 의견이 갈리는 영역입니다.
그래서 저는 엔화 환율 추이를 볼 때 “오를까 내릴까”보다 두 가지만 확인합니다. 하나는 최근 1~3개월 범위입니다. 지금 시세가 그 범위의 위쪽인지 아래쪽인지만 봐도 “상대적으로 싼 구간인지” 감을 잡을 수 있습니다. 다른 하나는 일본은행 금융정책 결정 일정인데, 회의 전후로 변동이 커지는 경향이 있어서 그 직전에 큰 금액을 한 번에 환전하는 건 저라면 피하는 선택입니다.
그래서 지금 환전해도 될까? 상황별 판단 기준
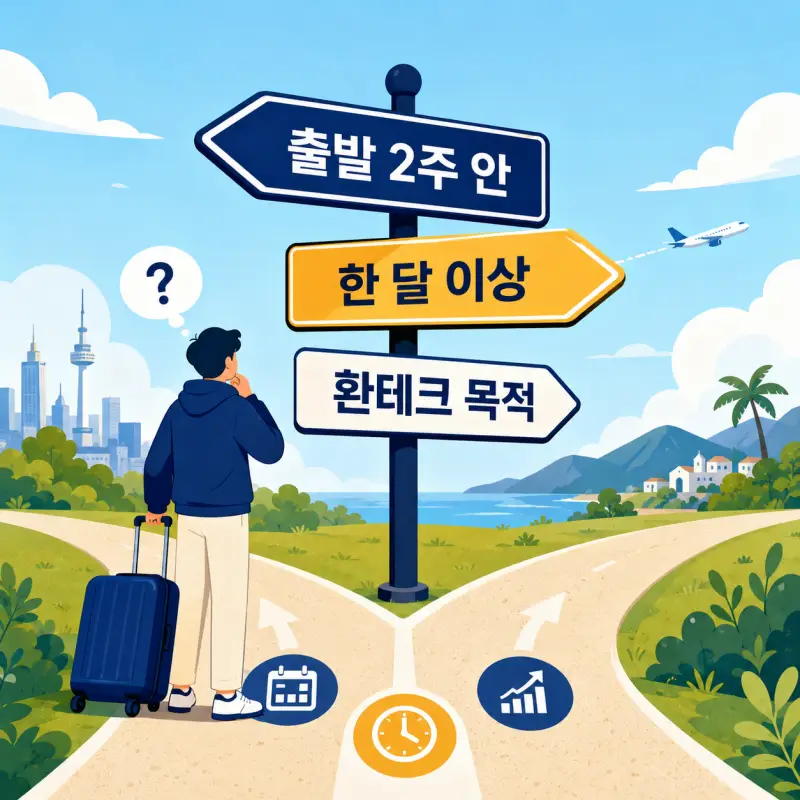
제가 고른다면 판단은 일정에서 출발합니다. 환율 방향은 내가 통제할 수 없지만, 일정과 방식은 통제할 수 있기 때문입니다.
출발이 2주 안이라면
방향 예측보다 우대율 확보가 우선입니다. 남은 기간이 짧을수록 환율이 유리하게 움직일 확률에 기대는 건 사실상 운에 맡기는 셈입니다. 우대율 높은 채널에서 필요한 만큼 환전하고 마음 편히 준비하는 쪽이 낫다고 봅니다.
출발까지 한 달 이상 남았다면
한 번에 몰아서 하기보다 두세 번에 나눠 환전하는 방식을 생각해볼 수 있습니다. 평균 매입 단가를 만드는 방식이라, 어느 한 시점의 고점에 물릴 위험을 줄여줍니다. 최저점에 사는 방법이 아니라 후회를 줄이는 방법에 가깝습니다.
여행이 아니라 환테크 목적이라면
이건 성격이 완전히 다른 문제입니다. 외화예금 · 환차익은 환율 변동 위험을 그대로 떠안는 선택이라, 전망 자료 한두 개로 결정할 영역이 아닙니다. 특정 상품을 전제로 답이 나오는 문제도 아니어서, 실행 전에는 본인 세금·수수료 조건까지 직접 확인이 필요합니다.
자주 묻는 질문
공항에서 환전하면 왜 손해라고 하나요?
트래블카드와 현금 환전 중 뭐가 나을까요?
남은 엔화는 어떻게 처리하는 게 좋나요?
환전 버튼 누르기 전, 마지막으로 뭘 봐야 할까?
엔화 환율은 방향을 맞히는 게임이 아니라 조건을 챙기는 문제에 가깝습니다. 오늘 “현찰 살 때” 환율 확인 → 내 은행 우대율 확인 → 일정에 맞춰 분할 여부 결정, 이 세 단계만 거치면 환전 시점 때문에 크게 후회할 일은 줄어듭니다.
본 글은 환율·환전 관련 일반 정보 제공을 목적으로 하며, 특정 금융상품의 가입 권유나 투자 자문이 아닙니다. 환율은 실시간 변동하므로 실제 환전 시점의 은행 고시 환율을 기준으로 확인하시기 바랍니다.